Skat ved udlejning af bolig du ikke selv bor i
Lejer du en bolig ud, du ikke selv bor i, er overskuddet personlig indkomst med 8 % AM-bidrag. Renterne afhænger af ordningen. Ingen ejendomsværdiskat.
Skrevet af Mads Sørensen, stifter og direktør i Platformhuset ApS
Udgivet
Husleje og økonomi · Ca. 9 min. læsning
Kort svar
Lejer du en hel lejlighed eller et hus ud i mindst 12 måneder uden selv at bo der, er det erhvervsmæssig udlejning ifølge skat.dk. Overskuddet er personlig indkomst, og du betaler 8 % AM-bidrag af det, ligesom af løn. Renterne trækker du fra i kapitalindkomsten, medmindre du bruger virksomhedsordningen.
Du er privat udlejer, og der skal ikke et selskab til. Udgangspunktet er de almindelige skatteregler, men du kan selv vælge kapitalafkastordningen eller virksomhedsordningen i stedet, et år ad gangen.
Ejendomsværdiskat betaler du ikke. Grundskyld betaler du, men den kan trækkes fra.
| Post | Sådan beskattes den | Kilde |
|---|---|---|
| Leje minus driftsudgifter | Personlig indkomst med 8 % AM-bidrag | skat.dk |
| Renter og bidrag på lån i boligen | Kapitalindkomst, i virksomhedsordningen personlig indkomst | JV C.H.3.2.3.3 |
| Ejendomsværdiskat | Ingen ved erhvervsmæssig udlejning | ESL § 3, stk. 3 |
| Grundskyld | Betales og trækkes fra som ejendomsskat | ESL § 4 og LL § 14, stk. 1 |
Hvem reglerne gælder for
Reglerne her gælder, når du ejer en lejlighed eller et hus og lejer hele boligen ud uden selv at bo der. Skat.dk kalder det erhvervsmæssig udlejning, når det sker "i en periode på mindst 12 måneder". Starter udlejningen midt i året, eller bliver lejeren kun et halvt år, så spørg Skattestyrelsen, før du vælger metode.
Andre situationer har deres egne regler:
- Et værelse i din egen bolig, eller din egen helårsbolig i en del af året, er ikke erhvervsmæssig udlejning. Her gælder bundfradraget, se Skat ved værelsesudlejning.
- En andelsbolig er normalt heller ikke erhvervsmæssig udlejning, skriver skat.dk.
- Lejer du ud til dit barn, beskattes du af markedslejen, også når barnet betaler mindre. Se Forældrekøb.
Tre ordninger du selv vælger imellem
Det er ikke boligen, der afgør ordningen, men dit valg på oplysningsskemaet. Vælger du ingenting, gælder de almindelige regler. Alle tre er for private udlejere, og heller ikke virksomhedsordningen kræver et selskab.
To ord går igen. Personlig indkomst er løn og overskud fra udlejning, og her betaler du AM-bidrag. Kapitalindkomst er blandt andet renter, og her er der intet AM-bidrag.
De almindelige regler er udgangspunktet, og du kan skifte ordning fra år til år. Overskuddet før renter er personlig indkomst. Renterne trækkes fra i kapitalindkomsten.
Kapitalafkastordningen er en forenklet udgave af virksomhedsordningen. En del af overskuddet, kapitalafkastet, flyttes over i kapitalindkomsten, så du ikke betaler AM-bidrag af den del. Satsen for kapitalafkast er 2 % i 2026 (SKM2026.414.SKTST).
Vil du spare op i kapitalafkastordningen, sker det via konjunkturudligning (Den juridiske vejledning, JV, C.C.5.3.2.1). Du kan sætte højst 25 % af overskuddet til side, dog mindst 5.000 kr., og betaler 22 % i foreløbig skat. Grundlaget opgøres før kapitalafkast og korrigeres for renter, udbytter og kursgevinster eller kurstab.
De resterende 78 % af det henlagte beløb skal på en bunden bankkonto efter årets slutning og inden fristen for oplysningsskemaet (JV C.C.5.3.2.2.2).
Virksomhedsordningen trækker renterne fra i den personlige indkomst, hvor fradraget er mere værd. Overskud, du lader stå i ordningen, beskattes foreløbigt med 22 %. Til gengæld skal udlejningens økonomi holdes adskilt fra din private fra årets start, og alle overførsler skal bogføres.
| Almindelige regler | Kapitalafkastordningen | Virksomhedsordningen | |
|---|---|---|---|
| Kapitalafkast i 2026 | Intet | 2 % af købsprisen, gælden trækkes ikke fra | 2 % af købsprisen minus gælden |
| Renter og bidrag | Fradrag i kapitalindkomsten | Fradrag i kapitalindkomsten | Fradrag i den personlige indkomst |
| Adskilt økonomi | Nej | Nej | Ja |
| Opsparing med 22 % foreløbig skat | Nej | Ja, via konjunkturudligning på en bunden konto | Ja |
Hvilken ordning der betaler sig, afhænger af lejen, gælden og din øvrige indkomst. Kapitalafkastordningen sparer AM-bidrag uden krav om adskilt økonomi. Virksomhedsordningen kan spare mest, men kræver mest bogføring.
Regnestykket for en ejerlejlighed til 2.500.000 kr.
Ejerlejligheden er købt for 2.500.000 kr. og udlejet hele året for 9.500 kr. om måneden. Udgifterne nedenfor er antagelser.
Gælden er 625.000 kr., og renter og bidrag er sat til 4,8 %. Det er tæt på gennemsnittet for nye realkreditlån til husholdninger med fast rente i over 10 år i august 2026, som var 4,818 % (Danmarks Statistik, tabel DNRNURI).
| Post | Kr. om året |
|---|---|
| Leje 12 × 9.500 kr. | 114.000 |
| Ejerforening | −24.000 |
| Grundskyld | −6.000 |
| Forsikring | −2.000 |
| Vedligeholdelse | −8.000 |
| Administration | −4.000 |
| Overskud før renter | 70.000 |
| Renter og bidrag: 4,8 % af 625.000 kr. | 30.000 |
Kapitalafkastet regnes af et grundlag, der gøres op ved årets begyndelse, og her tæller boligen med sin købspris (JV C.C.5.2.9.3). I kapitalafkastordningen trækkes gælden ikke fra grundlaget, i virksomhedsordningen gør den. I virksomhedsordningen er det antaget, at hele resultatet hæves.
Tabellen viser den samme udlejning opgjort efter hver af de tre ordninger, så du kan se, hvad dit valg betyder.
| Kr. om året | Almindelige regler (udgangspunkt) | Kapitalafkastordningen (valgfri) | Virksomhedsordningen (valgfri) |
|---|---|---|---|
| Grundlag for kapitalafkast | Intet | 2.500.000 | 2.500.000 − 625.000 = 1.875.000 |
| Kapitalafkast 2 % | 0 | 50.000 | 37.500 |
| Personlig indkomst før AM-bidrag | 70.000 | 70.000 − 50.000 = 20.000 | 70.000 − 30.000 − 37.500 = 2.500 |
| Kapitalindkomst | −30.000 | 50.000 − 30.000 = 20.000 | 37.500 |
| I alt | 40.000 | 40.000 | 40.000 |
| AM-bidrag 8 % af personlig indkomst | 5.600 | 1.600 | 200 |
Summen er 40.000 kr. i alle tre kolonner. Det, der skifter, er hvilken slags indkomst pengene tæller som. Kapitalafkastordningen sparer 4.000 kr. i AM-bidrag om året og virksomhedsordningen 5.400 kr.
I virksomhedsordningen kan kapitalafkastet højst være årets overskud efter renter (JV C.C.5.2.9.2). Her er det 37.500 kr. mod 40.000 kr., så loftet rammer ikke. Med mere gæld falder overskuddet hurtigere end kapitalafkastet, og så kan det ramme.
Kapitalafkastordningen har også et loft, så de 2 % ikke altid kan bruges fuldt ud (JV C.C.5.3.1.2.2). I eksemplet er loftet 70.000 kr., så de 50.000 kr. holder.
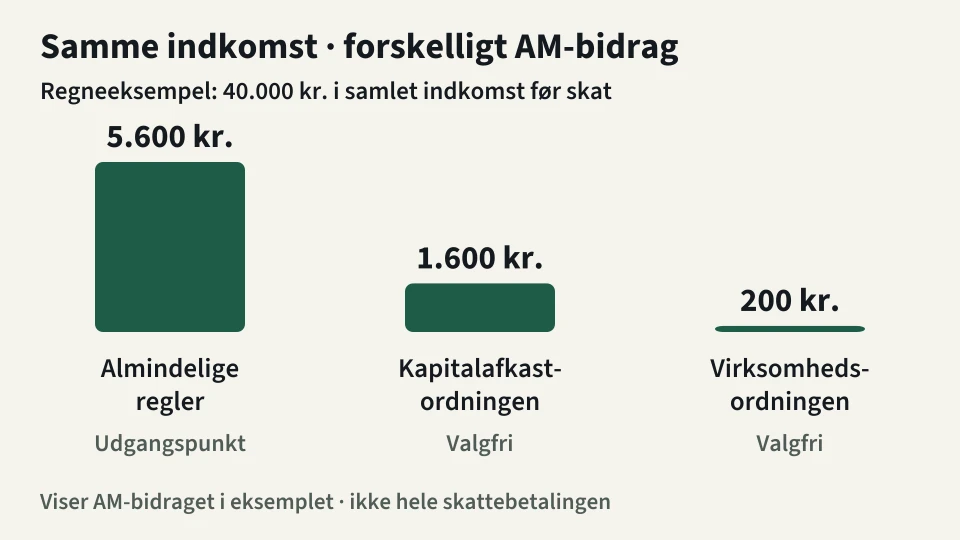
AM-bidraget er ikke hele skatten. Resten afhænger af din kommuneskat og øvrige indkomst, fx om du rammer mellemskatten (7,5 % over 641.200 kr. efter AM-bidrag i 2026, skat.dk). Et samlet tal kræver derfor flere oplysninger end eksemplet.
Afdrag på lånet er ikke en udgift i regnskabet. Hvad der står tilbage på kontoen efter hele ydelsen, kan du se i Giver din udlejningsbolig overskud?.
Hvad du kan trække fra
Du kan trække de udgifter fra, der skal til for at skaffe, sikre og vedligeholde lejeindtægten. Skat.dk og vejledningen nævner blandt andet:
- ejendomsskatter, herunder grundskyld
- vedligeholdelse, men ikke forbedringer
- forsikring, administration og revisor
- kontingent til grundejerforening
- vand-, kloak- og renovationsafgifter og skorstensfejer
- renter og bidrag på lån i boligen
Bidraget til ejerforeningen kan som udgangspunkt trækkes fra, i det omfang det går til drift og vedligeholdelse. Går en del til opsparing eller forbedringer, så spørg foreningen, hvordan bidraget fordeler sig.
Betaler lejeren el, vand og varme sammen med lejen, lægges beløbet til lejeindtægten, og udgiften trækkes fra. Betaler lejeren selv forbruget, holdes det helt ude af regnskabet, skriver skat.dk.
Procentreglen de første tre år. I de første tre ejerår er der et loft over fradraget for istandsættelse. Det er 25 % af årets leje for en ejerlejlighed og 35 % for et hus (JV C.H.3.2.3.4.4). Lejen regnes uden varmebidrag, så loftet i eksemplet er 28.500 kr.
Reglen dækker vedligeholdelse og forbedring i forhold til boligens stand ved købet. Forbedringer i forhold til, hvordan boligen var som ny, er ikke med. Et ejerår er 12 måneder fra købsdagen.
Begynder udlejningen først i andet ejerår, gælder reglen kun for andet og tredje ejerår. Uudnyttet loft kan lægges oven i de næste ejerår, men udgifter over loftet kan ikke flyttes. Skattestyrelsen kan fravige reglen både op og ned.
Ingen afskrivning på boligen. Du kan ikke afskrive på en bygning, der bruges til beboelse (afskrivningslovens § 14, stk. 2, nr. 4).
Ejendomsværdiskat og grundskyld
Lejer du boligen ud erhvervsmæssigt, betaler du ikke ejendomsværdiskat (ejendomsskattelovens § 3, stk. 3). Har du selv boet der eller haft rådighed over den en del af året, betaler du for den del. Antallet af udlejningsdage skriver du i rubrik 207.
I det år, du flytter ud og begynder at leje ud, tæller boligen som din egen til og med dagen før lejeren overtager den. Sælger du i stedet boligen, gælder dagen før køberens overtagelse, men flytter du ud tidligere, bruges udflytningsdagen (ejendomsskattelovens § 15, stk. 2 og 4).
Grundskyld er kommunens skat af grunden, og den betales, også når du ikke bor der (§ 4, stk. 1). For en ejerbolig, der kun ejes af privatpersoner, kommer den på forskudsopgørelsen. Er ejendommen vurderet som erhverv med en boligdel, kommer den på skattekontoen (JV C.H.4.7.2.2).
I flytteåret begrænser ligningslovens § 14, stk. 2 fradraget for grundskyld, fordi boligen har været din egen. Begrænsningen gælder ikke, i det omfang boligen har været udlejet erhvervsmæssigt i året (§ 14, stk. 3). Hvordan det fordeles over året, kan en revisor regne ud.
Sådan gør du trin for trin
- Regn afkastet igennem, før du køber. Læg leje, udgifter og renter ind i afkastberegneren og se, om der bliver et overskud at beskatte.
- Før regnskab hele året. Skat.dk kræver et regnskab over indtægter og udgifter. Du skal kun vise det, hvis Skattestyrelsen beder om det.
- Ret forskudsopgørelsen. Skriv overskud før renter i felt 221 eller underskud i felt 435 og renteudgifter i felt 488. Den erhvervsmæssige andel i procent skriver du i felt 744 og antal udlejningsdage i felt 748.
- Udfyld oplysningsskemaet. Flyt renterne for den udlejede bolig fra rubrik 41 eller 42 til rubrik 117. Skriv overskud før renter i rubrik 111 eller underskud i rubrik 112 og udlejningsdage i rubrik 207. Her vælger du også metode.
- Hold fristen. Fristen er 1. juli året efter indkomståret (skattekontrollovens § 10, stk. 2). Tjek datoen for indkomståret 2026 på skat.dk.
Hvis du får underskud eller sælger
Under de almindelige regler nedsætter et underskud din personlige indkomst, også lønnen, når skatten regnes. Bliver den samlet negativ, modregnes resten i positiv kapitalindkomst og fremføres ellers til senere år (personskattelovens § 13, stk. 3). I virksomhedsordningen modregnes underskuddet først i opsparet overskud.
Underskuddet nedsætter ikke AM-bidraget af din løn (JV C.C.8.4). Kun den del, der ikke kan modregnes i årets øvrige indkomst, fremføres, og den kan senere nedsætte AM-bidraget af et overskud fra udlejningen.
Sælger du, beskattes gevinsten efter ejendomsavancebeskatningsloven. Har du aldrig boet i boligen, er gevinsten skattepligtig (JV C.H.2.1.15.1).
Har du eller din husstand boet der i en del af ejertiden, kan parcelhusreglen gøre gevinsten skattefri (ejendomsavancebeskatningslovens § 8, stk. 1). Der er flere betingelser, og for et hus skal grunden fx være under 1.400 m².
Ofte stillede spørgsmål
Skal jeg betale ejendomsværdiskat af en bolig jeg lejer ud?
Nej, ikke når du lejer hele boligen ud erhvervsmæssigt (ejendomsskattelovens § 3, stk. 3). Har du selv boet der eller haft rådighed over den en del af året, betaler du for den del. Antallet af udlejningsdage skriver du i rubrik 207.
Hvilken rubrik skal lejeindtægten i?
Overskuddet før renter skal i rubrik 111 og et underskud i rubrik 112 på oplysningsskemaet. Renteudgifterne for den udlejede bolig flytter du fra rubrik 41 eller 42 til rubrik 117. Antal udlejningsdage skriver du i rubrik 207.
Kan jeg trække renterne fra?
Ja, renter og bidrag på lån i boligen kan trækkes fra. Under de almindelige regler og i kapitalafkastordningen sker det i kapitalindkomsten, i virksomhedsordningen i den personlige indkomst. Afdrag på lånet kan ikke trækkes fra.
Hvad er forskellen på virksomhedsordningen og kapitalafkastordningen?
Begge flytter et kapitalafkast (2 % i 2026) fra personlig indkomst til kapitalindkomst uden AM-bidrag. I kapitalafkastordningen regnes det af købsprisen uden fradrag for gæld, i virksomhedsordningen efter fradrag for gæld. Kun virksomhedsordningen trækker renterne fra i den personlige indkomst, og den kræver adskilt økonomi.
Kan jeg trække et underskud fra i min løn?
Delvist. Underskuddet nedsætter din personlige indkomst, også lønnen, når skatten regnes (personskattelovens § 13, stk. 3). Men det nedsætter ikke AM-bidraget af lønnen (JV C.C.8.4). Kun den del, der ikke kan modregnes i årets indkomst og derfor fremføres, kan senere nedsætte AM-bidraget af et overskud fra udlejningen.
Kilder
- Skattestyrelsen, "Du udlejer en bolig, som du ikke selv bor i", afsnittene om regnskab, fradrag, renteudgifter, ejendomsværdiskat, oplysningsskema og forskudsopgørelse (læst 21. oktober 2026): https://skat.dk/borger/bolig-og-ejendomme/udlejning-af-bolig/du-udlejer-en-bolig-som-du-ikke-selv-bor-i
- Den juridiske vejledning 2026-2, C.H.3.2.3.2 Fradrag for ejendomsskatter og C.H.3.2.3.4.4 Procentreglen (læst 21. oktober 2026): https://info.skat.dk/data.aspx?oid=2048549 og https://info.skat.dk/data.aspx?oid=2048556
- Den juridiske vejledning 2026-2, C.C.5.2.9.3 Kapitalafkastgrundlaget og C.C.5.3.1.2.2 Kapitalafkastet og maksimeringsreglen (læst 21. oktober 2026): https://info.skat.dk/data.aspx?oid=1948905 og https://info.skat.dk/data.aspx?oid=1948935
- Ligningsloven, lovbekendtgørelse nr. 1500 af 24. november 2025, § 14, stk. 2 og 3 (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2025/1500
- Den juridiske vejledning 2026-2, C.C.5.2.9.2 Kapitalafkast i virksomhedsordningen, C.C.5.3.2.1 Konjunkturudligningsordningen, C.C.8.4 Virksomhedsunderskud og bidragsgrundlag og C.A.1.2.3.2.2 Underskud i den personlige indkomst (læst 21. oktober 2026): https://info.skat.dk/data.aspx?oid=1948902, https://info.skat.dk/data.aspx?oid=1948939, https://info.skat.dk/data.aspx?oid=1974658 og https://info.skat.dk/data.aspx?oid=2061673
- Den juridiske vejledning, C.C.5.3.2.2.2 Henlæggelsens størrelse og indbetaling på bunden konto (læst 21. oktober 2026): https://info.skat.dk/data.aspx?oid=1948942
- Skattestyrelsen, SKM2026.414.SKTST, Kapitalafkastsatsen og rentekorrektionssatsen for 2026 (læst 21. oktober 2026): https://info.skat.dk/data.aspx?oid=2461742&vid=0
- Ejendomsskatteloven, lov nr. 678 af 3. juni 2023 med senere ændringer, §§ 3, 4 og 15 (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2023/678
- Danmarks Statistik, tabel DNRNURI, nye realkreditudlån til husholdninger, effektiv rente inkl. bidrag ved rentefiksering over 10 år, august 2026 (læst 21. oktober 2026): https://www.statistikbanken.dk/DNRNURI
Ejendomsdrift samler lejeindbetalinger, udgifter og bilag pr. bolig, så årets tal ligger klar, når oplysningsskemaet skal udfyldes, og regnskabet kan findes frem, hvis Skattestyrelsen beder om det. Kontoen er gratis med en bolig, og de første 14 dage er hele platformen åben uden kort. Se udlejningsprogrammet for private udlejere eller priserne.
Udarbejdet med AI-assistance og redaktionel gennemgang.
Artiklen er generel information og erstatter ikke juridisk rådgivning. Spørg en fagperson, før du handler på noget i en konkret sag.
Ejendomsdrift holder styr på det, artiklen beskriver. Se demoen.
Fra artikel til arkiv
Det, artiklen beskriver, er dét, Ejendomsdrift er bygget til at holde styr på: kontrakter, flyttesyn, sager og dokumenter samlet på den bolig, de hører til.
14 dage gratis · Uden kort · En bolig gratis uden tidsgrænse · Ingen sletning, når prøven udløber