Forældrekøb: husleje og skat når dit barn lejer lejligheden
Forældrekøb: du beskattes som udgangspunkt af markedslejen, selv om barnet betaler mindre. Forskellen er en gave, afgiftsfri op til 80.600 kr. i 2026.
Skrevet af Mads Sørensen, stifter og direktør i Platformhuset ApS
Udgivet
Husleje og økonomi · Ca. 10 min. læsning
Kort svar
Køber du en ejerlejlighed og lejer den ud til dit barn, er du selvstændigt erhvervsdrivende udlejer, oplyser skat.dk. Du beskattes som udgangspunkt af markedslejen, også hvis barnet betaler mindre (statsskattelovens § 4, litra b). Forskellen er en gave til barnet, afgiftsfri op til 80.600 kr. i 2026 og med 15 % afgift derover.
Du betaler ikke ejendomsværdiskat. Siden 2021 giver virksomhedsordningen sjældent en rentefordel ved forældrekøb.
| Hvad | 2026 | Kilde |
|---|---|---|
| Lejeindtægt, du beskattes af | Som udgangspunkt markedslejen | SL § 4, litra b |
| Afgiftsfri gave til barn | 80.600 kr. pr. giver | skat.dk og BAL § 22, stk. 1 |
| Gaveafgift over grænsen | 15 % | skat.dk |
| Rentekorrektion i virksomhedsordningen | 5 % af boligens andel af gælden, højst nettorenterne | SKM2026.414.SKTST og VSL § 11 a |
| Ejendomsværdiskat | Ingen | ESL § 3, stk. 3 |
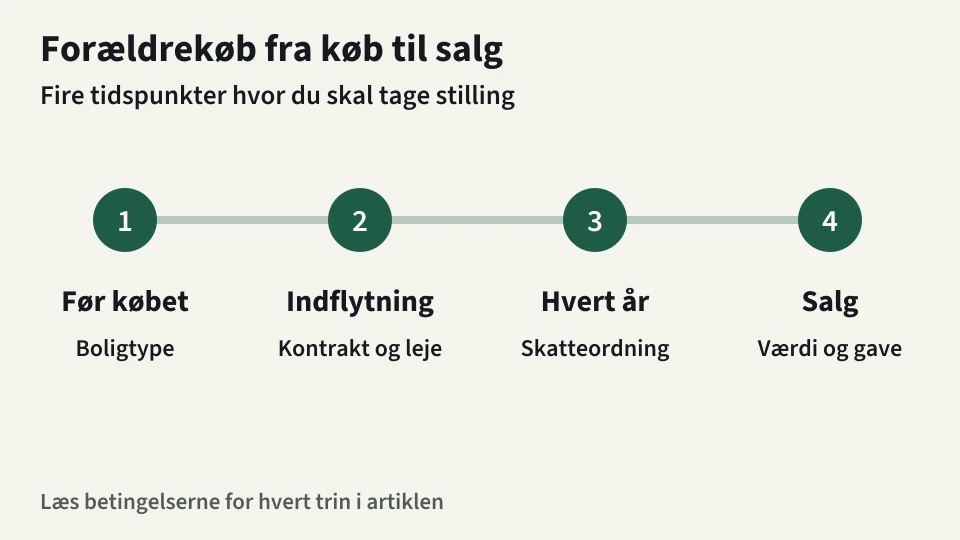
Fase 1: før købet
Skat.dk kalder det forældrekøb, når du køber en ejerbolig for at leje den ud til dit barn. Ifølge Danmarks Statistik var der 27.400 forældrekøbte boliger med 53.700 beboere i 2023.
En andelsbolig er sværere. Foreningens vedtægt afgør, om du må leje ud, og mange kræver, at andelshaveren selv bor der (Danmarks Statistik, analyse 4. april 2025). Skattereglerne for forældrekøb gælder heller ikke for andelsboliger, skriver skat.dk.
Regler og beløb for forældrekøb i 2026
Den ændring, der betyder mest, kom i 2021, da lov nr. 2226 af 29. december 2020 fjernede rentefordelen i virksomhedsordningen og kapitalafkastordningen. For 2026 er gavegrænsen 80.600 kr. (76.900 kr. i 2025). Rentekorrektionen er 5 % som i 2025 (SKM2026.414.SKTST).
Fase 2: når barnet flytter ind
Kontrakt og depositum
Du kan kræve højst 3 måneders leje i depositum og op til 3 måneders forudbetalt leje oveni (lejelovens § 59, stk. 1 og 3). Med en leje på 8.500 kr. er det 25.500 kr. af hver, og din egen kan du regne i depositum-beregneren.
Lejeloven kræver kun en skriftlig kontrakt, hvis en af jer beder om det (§ 11). Skriv en alligevel, så lejeforholdet kan dokumenteres. Bruger I en blanket til en lejlighed, skal det være typeformular A, 10. udgave (§ 14), og udfyldningen står i Lejekontrakt A10.
Markedslejen
Markedslejen er den lovlige leje, du kunne få fra en lejer uden for familien (Den juridiske vejledning, JV, C.H.3.2.2.2.1). Er ejendommen taget i brug efter 31. december 1991, er lejen fri (lejelovens § 54).
Har lejligheden ikke fri leje, og er der huslejeregulering i kommunen, gælder småhusreglen, hvis ejendommen havde højst seks beboelseslejligheder 1. januar 1995 (§§ 7 og 32). En ejerlejlighed tæller som en ejendom for sig (§ 8), så den er ofte omfattet. Er bygningen først opdelt i ejerlejligheder efter 1995, så spørg huslejenævnet.
Efter småhusreglen må lejen ikke væsentligt overstige lejen for tilsvarende lejemål med omkostningsbestemt leje. Reglerne for alle boligtyper står i Beregning af husleje.
Tager du mindre, beskattes du som udgangspunkt stadig af markedslejen. Lejer du ud "indtil videre" på en almindelig kontrakt, er forskellen en gave til barnet hvert år (JV C.H.3.2.2.2.1).
Eksempel: markedslejen er 8.500 kr., og barnet betaler 6.500 kr. Det giver en gave på 24.000 kr. om året. Den er afgiftsfri, hvis du ikke giver barnet andre gaver over 56.600 kr. samme år.
Grænsen gælder pr. giver (boafgiftslovens § 22, stk. 1), så ejer I lejligheden sammen, har hver forælder sin egen. Gaver over grænsen skal anmeldes til Skattestyrelsen senest 1. maj året efter (skat.dk).
Markedslejen afgøres konkret. I SKM2022.219.LSR betalte en søn 108.000 kr. om året, SKAT satte markedslejen til 187.200 kr., og Landsskatteretten landede på 122.100 kr. Højesteret har godkendt beskatning, når lejen "ikke er uvæsentligt lavere end markedslejen", men ingen kilde sætter en procent på (SKM2002.547.HR, gengivet i JV).
Boligstøtte
Dit barn kan godt søge boligstøtte i en forældrekøbt lejlighed, skriver borger.dk. Barnet skal være lejer og stå på en eventuel lejekontrakt. Det må ikke eje en del af boligen eller bo sammen med en, der gør.
Boligen skal have eget køkken, og barnet skal bo fast der. Beløbet afhænger blandt andet af husstandens indkomst og formue, huslejen og boligens størrelse.
For en lejer uden børn, der ikke er pensionist, er boligstøtten højst 1.194 kr. om måneden i 2026. Borger.dk har en vejledende beregner.
Hvis du får brug for lejligheden
Vil du selv flytte ind, kan du opsige barnet med mindst 1 års varsel (lejelovens § 170, nr. 3 og § 175, stk. 2). Det kræver, at du ejede lejligheden, da lejeaftalen blev indgået, og ikke ejer andre udlejede ejer- eller andelsboliger. Reglen gælder kun lejeaftaler fra 1. juli 2015 eller senere (§ 207, stk. 5).
Opsigelsen skal være skriftlig og fortælle barnet, at det kan gøre indsigelse (§ 176). De øvrige opsigelsesgrunde står i Opsigelse fra udlejer.
Fase 3: skatten hvert år
Du vælger beskatningsmetode på oplysningsskemaet, men virksomhedsordningen kræver adskilt økonomi fra årets start. Metoderne er forklaret i Skat ved udlejning af bolig.
I virksomhedsordningen skal du beregne rentekorrektion. Beløbet lægges til din personlige indkomst og trækkes fra i kapitalindkomsten. Det skal modvirke den højere fradragsværdi for renter i virksomhedsordningen (virksomhedsskattelovens § 11 a).
Rentekorrektionen er 5 % i 2026 af boligens andel af gælden i virksomhedsordningen (JV C.C.5.2.11). Har du ingen anden virksomhed i ordningen, er det typisk hele gælden. Du bruger den største gæld ved årets start, eller da du tog ordningen i brug, eller ved årets slut.
Beløbet kan højst være nettorenteudgifterne, altså renter minus renteindtægter og kursgevinster plus kurstab.
Rentekorrektionen gælder for hele året, også hvis barnet kun har boet der en del af det. Med anden virksomhed i ordningen gælder særlige regler for flytning i årets løb.
Regneeksempel for et år
Lejligheden er købt for 2.800.000 kr. med et lån på 2.240.000 kr., som er den største gæld i året. Markedslejen er 8.500 kr. om måneden. Du har ingen anden virksomhed, ingen renteindtægter eller kursreguleringer, og hele resultatet hæves.
| Post | Almindelige regler | Virksomhedsordningen |
|---|---|---|
| Markedsleje 12 × 8.500 kr. | 102.000 kr. | 102.000 kr. |
| Ejerforening, grundskyld, forsikring og vedligeholdelse | 30.000 kr. | 30.000 kr. |
| Overskud før renter | 72.000 kr. | 72.000 kr. |
| Renter og bidrag | 70.000 kr. i kapitalindkomst | 70.000 kr. i virksomheden |
| Resultat i virksomheden | Ingen | 2.000 kr. |
| Rentekorrektion: 5 % af 2.240.000 kr. er 112.000 kr., højst nettorenterne | Ingen | 70.000 kr. |
| Personlig indkomst | 72.000 kr. | 2.000 + 70.000 = 72.000 kr. |
| Kapitalindkomst | Minus 70.000 kr. | Minus 70.000 kr. |
Rentekorrektionen flytter renterne tilbage, så begge kolonner ender med de samme tal, og virksomhedsordningen giver kun mere bogføring.
Renterne er sat til 70.000 kr., svarende til 3,1 %. Med 4,8 % som i skatteguiden bliver de 107.520 kr., og udlejningen giver et samlet underskud på 35.520 kr. Kolonnerne ender stadig ens.
Kapitalafkastordningen hjælper heller ikke, for forældrekøbsboligen indgår ikke i grundlaget for kapitalafkast (skat.dk).
Eksemplet viser skatten, ikke pengestrømmen. Udbetalingen på 560.000 kr. og afdragene giver ikke fradrag, og hele økonomien kan du regne igennem i afkastberegneren.
Fradrag og regnskab
Skat.dk nævner blandt andet fradrag for ejendomsskatter, forsikring, administration, grundejerforening og vedligeholdelse. Forbedringer, som et nyt badeværelse, kan du som udgangspunkt ikke trække fra. Regnskabet skal gemmes i 5 år.
De første tre ejerår kan du dog trække istandsættelse fra med højst 25 % af lejen for en ejerlejlighed og 35 % for et hus. I eksemplet er det 25.500 kr. Det dækker forbedringer i forhold til boligens stand ved købet, men ikke i forhold til dens stand som ny (JV C.H.3.2.3.4.4).
Det kræver, at barnet flytter ind som lejer i første ejerår. Sker det først i andet ejerår, gælder reglen kun for andet og tredje ejerår.
Fase 4: når barnet køber lejligheden
Sælger du til dit barn, er udgangspunktet markedsprisen, både for din fortjeneste og for gaven (skat.dk). Sælger du billigere, er forskellen en gave.
Kender I ikke handelsværdien, kan I bruge den offentlige vurdering med et spillerum. Den værdi, I sætter på lejligheden, må ligge op til 20 % over eller under vurderingen, når du har fået en vurdering efter ejendomsvurderingslovens §§ 5, 6 eller 11, og ellers 15 % (JV C.H.2.1.8.2). En foreløbig vurdering kan ikke bruges til 15/20 %-reglen.
Den værdi, I bruger, er så også din salgspris, og gaven er værdien minus det, barnet betaler.
Spillerummet gælder ikke ved særlige omstændigheder. Det kan fx være et nyt lån i boligen eller et køb kort før eller salg kort efter til en væsentligt anden pris (skat.dk og styresignal SKM2025.243.SKTST).
Er lejligheden vurderet som udlejet, men bliver den fri ved salget, kan spillerummet ikke bruges (værdiansættelsescirkulærets pkt. 9). Sådan gik det i SKM2010.242.LSR, hvor datteren selv boede i lejligheden som lejer.
Skattestyrelsen skriver i sit styresignal, at praksis om pkt. 9 fortsætter (JV C.A.6.2.5). Bed derfor Skattestyrelsen om et bindende svar på prisen, før I skriver under.
Siden lov nr. 562/2025 kan en særlig ejendomsværdi efter ejendomsvurderingslovens § 11 bruges ved gaver. Den gælder ejendomme uden almindelig ejendomsværdi (§ 10), og det er typisk ikke en ejerlejlighed.
Din fortjeneste
Du har ikke selv boet i lejligheden, så parcelhusreglen gælder ikke for dig (ejendomsavancebeskatningslovens § 8, stk. 1). Uden for virksomhedsordningen er fortjenesten kapitalindkomst, som skrives i rubrik 308.
Har du brugt virksomhedsordningen, og er lejligheden stadig udlejet ved salget, beskattes fortjenesten som personlig indkomst med AM-bidrag (skat.dk). Sælger du til barnet, mens det bor der som lejer, så tal med en revisor først.
Du får et tillæg til købsprisen på 10.000 kr. for hvert år, du har ejet boligen, dog ikke salgsåret. Køber og sælger du i samme år, får du 10.000 kr. (skat.dk).
Barnets senere salg
Barnet kan senere sælge skattefrit, hvis det reelt har boet der, efter at det selv er blevet ejer. Årene som lejer tæller ikke.
I SKM2025.100.BR overtog en søn lejligheden fra sin far og solgte kort efter. Byretten fandt ikke, at opholdet var reel beboelse, og gevinsten blev skattepligtig. Hvor længe barnet skal bo der, siger reglerne ikke.
Omvendt forældrekøb
Ejer barnet en bolig, som forældrene bor i, kalder Danmarks Statistik det omvendt forældrekøb. Der var 8.700 af dem med 12.500 beboere ved udgangen af 2023.
Lejer barnet boligen ud til forældrene, gælder reglerne om markedsleje og rentekorrektion også her (virksomhedsskattelovens § 11 a). For pensionerede forældre i en bolig ved siden af barnets egen er der en særregel i ligningslovens § 12 A, så tal med en revisor.
Ofte stillede spørgsmål
Hvor meget må mit barn betale i husleje ved forældrekøb?
Du må gerne tage mindre end markedslejen, men du beskattes som udgangspunkt af markedslejen (statsskattelovens § 4, litra b). Forskellen er en gave til barnet. Den er afgiftsfri, så længe barnets samlede gaver fra dig i 2026 ikke overstiger 80.600 kr.
Kan mit barn få boligstøtte i en forældrekøbslejlighed?
Ja, borger.dk skriver, at barnet kan søge, når det bor til leje i lejligheden. Barnet skal være lejer, stå på en eventuel kontrakt og må ikke eje en del af boligen. For en lejer uden børn, der ikke er pensionist, er boligstøtten højst 1.194 kr. om måneden i 2026.
Skal jeg betale ejendomsværdiskat af en forældrekøbslejlighed?
Nej. Boligen er udlejet erhvervsmæssigt, og så betaler du ikke ejendomsværdiskat (ejendomsskattelovens § 3, stk. 3). Du betaler i stedet skat af overskuddet ved udlejningen, og grundskylden betaler du stadig som ejer.
Er virksomhedsordningen stadig en fordel ved forældrekøb?
Sjældent, for siden 2021 skal du beregne rentekorrektion af boligens andel af gælden, 5 % i 2026 og højst nettorenteudgifterne. I eksemplet får renterne derfor samme fradragsværdi som under de almindelige regler. Driver du anden virksomhed, eller overstiger renterne rentekorrektionen, kan regnestykket se anderledes ud.
Kan jeg sælge lejligheden til mit barn under markedsprisen?
Ja. Gaven er den værdi, I lægger til grund, minus det, barnet betaler. Spillerummet er 20 %, når du har fået en vurdering efter ejendomsvurderingslovens §§ 5, 6 eller 11, og ellers 15 %. Foreløbige vurderinger kan ikke bruges, og særlige omstændigheder kan udelukke reglen.
Er lejligheden vurderet som udlejet og bliver fri ved salget, kan spillerummet ikke bruges, så bed Skattestyrelsen om et bindende svar.
Må man lave forældrekøb i en andelsbolig?
Det afgør foreningens vedtægt, og mange foreninger kræver, at andelshaveren selv bor der. Skat.dk skriver, at forældrekøbsreglerne ikke kan bruges, når du lejer en andelsbolig ud til dit barn.
Kilder
- Skattestyrelsen om 20 %-reglen og hvorfor foreløbige vurderinger ikke kan bruges (læst 21. oktober 2026): https://info.skat.dk/data.aspx?oid=2461552
- Skat.dk, Forældrekøb: guide til skat ved udlejning og Gaver: så meget må du give (læst 21. oktober 2026): https://skat.dk/borger/bolig-og-ejendomme/koeb-af-bolig/foraeldrekoeb og https://skat.dk/borger/gaver-gevinster-og-legater/gaver-saa-meget-maa-du-give
- Den juridiske vejledning 2026-2, afsnit C.H.3.2.2.2.1 om udlejning til slægtninge, C.C.5.2.11 om rentekorrektion, C.H.2.1.8.2 om overdragelse inden for gaveafgiftskredsen og C.A.6.2.5 om særlige omstændigheder (læst 21. oktober 2026): https://info.skat.dk/data.aspx?oid=2048541, https://info.skat.dk/data.aspx?oid=1948910, https://info.skat.dk/data.aspx?oid=1948559 og https://info.skat.dk/data.aspx?oid=2444810
- Danmarks Statistik, Forældrekøbte boliger: hvem er beboerne, og hvem er forældrene?, analyse 4. april 2025 (læst 21. oktober 2026): https://www.dst.dk/da/Statistik/nyheder-analyser-publ/Analyser/visanalyse?cid=55602
- Lejeloven, lov nr. 341 af 22. marts 2022 med senere ændringer, §§ 7, 11, 14, 32, 54, 59, 170, 175, 176 og 207 (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2022/341
- Ejendomsvurderingsloven, lovbekendtgørelse nr. 1510 af 8. december 2023, §§ 10 og 11, og lov nr. 562 af 27. maj 2025 (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2023/1510 og https://www.retsinformation.dk/eli/lta/2025/562
- Boafgiftsloven, lovbekendtgørelse nr. 11 af 6. januar 2023 med senere ændringer, § 22, stk. 1 (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2023/11
- Borger.dk, Søg boligstøtte, afsnittene om hvem der kan få boligstøtte og om forældrekøb (læst 21. oktober 2026): https://www.borger.dk/bolig-og-flytning/Boligstoette-oversigt/soeg-boligstoette
Ejendomsdrift holder kontrakt, depositum, lejebetalinger og bilag samlet på boligen, så årets tal og de sammenlignelige lejemål kan findes frem, den dag Skattestyrelsen spørger. Kontoen er gratis med en bolig, og de første 14 dage er hele platformen åben uden kort. Se udlejningsprogrammet for private udlejere eller priserne.
Udarbejdet med AI-assistance og redaktionel gennemgang.
Artiklen er generel information og erstatter ikke juridisk rådgivning. Spørg en fagperson, før du handler på noget i en konkret sag.
Ejendomsdrift holder styr på det, artiklen beskriver. Se demoen.
Fra artikel til arkiv
Det, artiklen beskriver, er dét, Ejendomsdrift er bygget til at holde styr på: kontrakter, flyttesyn, sager og dokumenter samlet på den bolig, de hører til.
14 dage gratis · Uden kort · En bolig gratis uden tidsgrænse · Ingen sletning, når prøven udløber