Investeringsejendom: regn afkast og cashflow før du køber
Cashflowet efter renter, bidrag og afdrag afgør købet. Realkredit op til 80 %, tinglysning af skøde 0,6 % + 1.850 kr., overskuddet er personlig indkomst.
Skrevet af Mads Sørensen, stifter og direktør i Platformhuset ApS
Udgivet
Den daglige drift · Ca. 8 min. læsning
Kort svar
- Det tal, der afgør købet, er cashflowet efter renter, bidrag og afdrag. Bruttoafkastet siger kun noget om prisen.
- En udlejet ejerlejlighed kan belånes med op til 80 % i realkredit (realkreditlovens § 5, stk. 1).
- Udbetalingen skal være "passende" (BEK 1443/2025 § 19, stk. 3). Finanstilsynet nævner 5 % for ejerboliger, men ikke om det gælder rene udlejningskøb.
- Køber du som privatperson, er overskuddet som udgangspunkt personlig indkomst (skat.dk).
| Lejlighed til 2.400.000 kr., leje 12.000 kr., lån 60 %, rente 4,2 % + 1,5 % bidrag | Grundcase | Rente +1 point |
|---|---|---|
| Bruttoafkast | 6,00 % | 6,00 % |
| Cashflow pr. måned | -129 kr. | -998 kr. |
Afkastberegneren åbner med den samme lejlighed. Skriv din egen bolig ind.
Hvem artiklen er til
Artiklen er til dig, der som privatperson overvejer at købe en eller få boliger for at leje dem ud. Erhvervsejendomme, selskaber og professionelle investorer er ikke med.
Hvilken lejeregel der gælder, afhænger af ejendommens alder og kommune. De fire spørgsmål står i Beregning af husleje, og de skal afklares, før du sætter et lejetal ind.
Priser og lejer i 2026
Danmarks Statistik viser, at boligpriserne er steget langt mere end huslejen det seneste år.
| Tabel | Serie (hele landet) | Seneste periode | Indeks | Ændring på et år |
|---|---|---|---|---|
| EJ56 | Ejerlejligheder i alt | 2026K2 | 128,6 | +16,1 % |
| EJ56 | Enfamiliehuse | 2026K2 | 115,1 | +8,4 % |
| HUS1 | Huslejeindeks, private boliger | 2026K3 | 111,0 | +2,1 % |
Kilde: Danmarks Statistik, EJ56 og HUS1, hentet 21. oktober 2026. Tallene for ejendomspriser i 2026K3 er ikke udgivet endnu. Gennemsnitsprisen for en ejerlejlighed i fri handel var 3.966.000 kr. i 2026K2 (EJEN77).
Fulgte en lejlighed begge indeks, ville et bruttoafkast på 6,00 % for et år siden være 5,28 % i dag (6,00 × 1,021 ÷ 1,161). Indeksene måler forskellige boliger og forskellige kvartaler, så regnestykket viser retningen og intet mere: du betaler mere for den samme leje.
Hvad du kan låne og hvad købet koster
Realkreditlovens § 5, stk. 1 giver en lånegrænse på 80 % af ejendommens værdi for både "ejerboliger til helårsbrug" og "private beboelsesejendomme til udlejning". Loven siger ikke, hvilken kategori en udlejet ejerlejlighed hører til, men grænsen er 80 % i begge.
Resten kommer fra din egen opsparing og eventuelt et banklån. God skik-bekendtgørelsen (BEK 1443/2025 § 19, stk. 3) kræver en "passende udbetaling" ved køb af en ejer- eller fritidsbolig. Finanstilsynets vejledning (VEJ 9458/2023, skrevet til den tidligere bekendtgørelse nr. 944/2022) siger, at 5 % af købesummen "som udgangspunkt" er passende, og at det kan fraviges begge veje.
På 2.400.000 kr. er 5 % 120.000 kr. Kravet gælder en forbruger, altså en fysisk person, der ikke handler som led i sin erhvervsmæssige virksomhed (BEK 1443/2025 § 2, nr. 2). Hverken bekendtgørelsen eller vejledningen siger, om et køb alene for at leje ud er erhvervsmæssigt.
Vejledningen kræver dog, at gæld til et forældrekøb tæller med i gældsfaktoren, selv om skattereglerne anser den for erhvervsmæssig. Spørg banken, hvad den kræver i din sag.
Køber du i København med omegn eller Aarhus, kommer Finanstilsynets vækstvejledning i spil (VEJ 9299/2023). Med en gældsfaktor mellem 4 og 5 bør din formue være positiv, selv om boligen falder 10 % i værdi. Over 5 gælder det samme ved et fald på 25 %.
Får du mere end to boliger, bør du ifølge vækstvejledningen kunne betale renter og afdrag på dem alle i mindst 12 måneder. Vejledningen nævner ikke udlejning for sig.
Tinglysningsafgiften regnes efter tinglysningsafgiftslovens § 4 og § 5 a. Den procentvise del rundes op til nærmeste 100 kr. (§ 2, stk. 1). På eksemplets lejlighed:
| Post | Regnestykke | Kroner |
|---|---|---|
| Skøde (§ 4) | 1.850 + 0,6 % af 2.400.000 = 1.850 + 14.400 | 16.250 |
| Pant (§ 5 a) | 1.825 + 1,25 % af 1.440.000 = 1.825 + 18.000 | 19.825 |
| Advokat (antagelse) | 15.000 |
Pantafgiften blev sat ned fra 1,45 % til 1,25 % for dokumenter anmeldt fra 1. januar 2026. Nedsættelsen blev vedtaget allerede i 2020 (lov nr. 168 af 29. februar 2020, § 1, nr. 18, og § 10, stk. 5), og derfor viser lovbekendtgørelsen fra marts 2025 stadig den gamle sats. Mægler, tilstandsrapport og ejerskifteforsikring er ikke med.
Samme lejlighed regnet tre gange
Eksemplet er Ejendomsdrifts eget: en opdigtet ejerlejlighed på 75 m², regnet med beregnerens formler for år 1 og før skat. Renten på 4,2 % svarer til gennemsnittet for nye fastforrentede realkreditlån til husholdninger i august 2026 (4,818 % inklusive bidrag fratrukket bidragssatsen 0,658 %, Nationalbankens tabel DNRNURI).
| Grundcase | Rente +1 point | Tomgang 1 måned | |
|---|---|---|---|
| Købspris | 2.400.000 | 2.400.000 | 2.400.000 |
| Leje pr. måned | 12.000 | 12.000 | 12.000 |
| Tomgang | 2 % (2.880) | 2 % (2.880) | 1 måned, 1/12 (12.000) |
| Drift pr. år (ejendomsskat 12.000, forsikring 2.500, vedligehold 54 kr./m² = 4.050, ejerforening 18.000) | 36.550 | 36.550 | 36.550 |
| Nettoleje pr. år | 104.570 | 104.570 | 95.450 |
| Realkreditlån 60 %, 30 år | 1.440.000 | 1.440.000 | 1.440.000 |
| Rente / bidrag | 4,2 % / 1,5 % | 5,2 % / 1,5 % | 4,2 % / 1,5 % |
| Renter + bidrag + afdrag år 1 | 60.097 + 21.463 + 24.553 | 74.483 + 21.486 + 20.574 | 60.097 + 21.463 + 24.553 |
| Egenkapital (pris + 51.075 i handelsomkostninger - lån) | 1.011.075 | 1.011.075 | 1.011.075 |
| Bruttoafkast | 6,00 % | 6,00 % | 6,00 % |
| Nettoafkast | 4,36 % | 4,36 % | 3,98 % |
| Cashflow pr. måned | -129 kr. | -998 kr. | -889 kr. |
| Egenkapitalforrentning | 2,28 % | 0,85 % | 1,37 % |
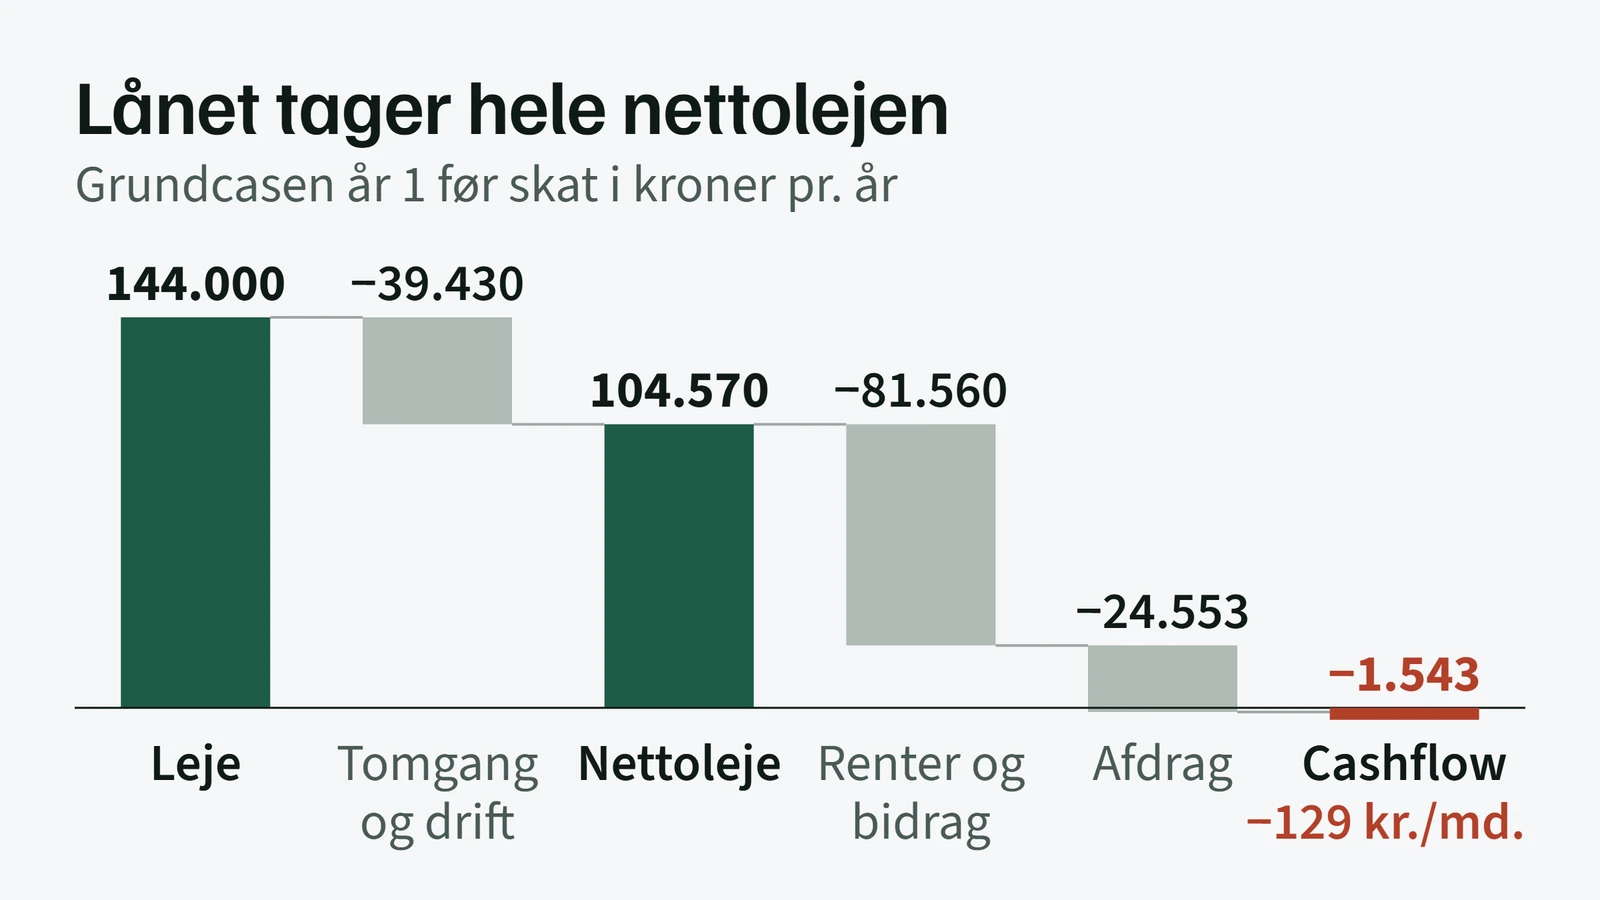
Bidraget på 1,5 % er eksemplets forsigtige valg. Med Nationalbankens gennemsnit på 0,658 % ville cashflowet være +875 kr. om måneden i grundcasen.
Formlerne er beregnerens: bruttoafkast er årslejen før tomgang delt med købsprisen. Nettoafkast er lejen efter tomgang minus drift, delt med købsprisen uden handelsomkostninger. Cashflow er nettolejen minus renter, bidrag og afdrag.
Egenkapitalforrentningen er cashflowet med afdraget lagt tilbage, delt med egenkapitalen. Loven definerer ikke brutto- og nettoafkast. Realkreditinstitutterne bruger "nettoleje" og "markedets afkastprocent" (BEK 807/2022 §§ 10-11), så en annonce kan regne afkastet anderledes.
Læg mærke til, at bruttoafkastet står stille i alle tre kolonner. Et point mere i rente koster næsten 870 kr. om måneden, og en måneds tomgang koster 760 kr. (tomgangen er præcis 1/12; skriver du 8,33 % i beregneren, bliver cashflowet -888 kr.). Lejen skal op på 12.131 kr. om måneden, før grundcasen går i nul.
Afdraget på 24.553 kr. trækkes fra i cashflowet, fordi pengene forlader kontoen. Det er opsparing i boligen, og derfor lægges det tilbage i egenkapitalforrentningen. Forskellen mellem de to tal er gennemgået i giver din udlejningsbolig overskud.
Skatten på overskuddet
Køber du boligen som privatperson, er du privat udlejer, og der skal ikke et selskab til. Lejer du en hel bolig ud i mindst 12 måneder uden selv at bo der, er overskuddet ifølge skat.dk personlig indkomst med 8 % AM-bidrag, og renterne trækkes fra i kapitalindkomsten. Det er udgangspunktet.
Kapitalafkastordningen og virksomhedsordningen er valg, du kan tage på oplysningsskemaet, et år ad gangen. Virksomhedsordningen kræver, at udlejningens økonomi holdes adskilt fra din private. De tre måder er regnet igennem i skat ved udlejning af bolig.
Ejendomsværdiskat betaler du ikke af en bolig, der udlejes erhvervsmæssigt (ejendomsskattelovens § 3, stk. 3), men grundskylden skal betales (§ 4). Vedligeholdelse kan trækkes fra, forbedringer kan ikke.
Sælger du senere, gælder parcelhusreglen ikke, hvis du aldrig har boet i boligen. Fortjenesten opgøres efter ejendomsavancebeskatningsloven, og efter § 5 lægges 10.000 kr. til anskaffelsessummen for hvert kalenderår, du har ejet boligen (normalt dog ikke salgsåret), plus forbedringer ud over 10.000 kr. pr. år.
Vedligeholdelse, du allerede har trukket fra i lejeindtægten, kan ikke lægges til. Spørg en revisor, før du vælger ordning.
Sådan regner du din egen bolig igennem
- Saml tallene. Pris og ejerudgift fra salgsopstillingen, fællesudgifter og planlagte arbejder fra ejerforeningens regnskab og et lejetal, der holder efter den lejeregel, der gælder for boligen.
- Regn i afkastberegneren. Du får brutto- og nettoafkast, cashflow med og uden afdrag, egenkapitalforrentning og break-even-leje for år 1 og før skat.
- Kør følsomheden. Beregneren viser cashflowet ved lejen ±10 % og renten ±1 point. Prøv også en måneds tomgang, som i tabellen ovenfor.
- Tjek finansieringen. Hvor stor er udbetalingen, hvad bliver din gældsfaktor, og hvad siger banken? Beregnerens tal er ikke et lånetilbud.
- Læs lejereglen for netop den ejendom. Et lejetal, huslejenævnet kan sætte ned, gør hele regnestykket forkert. De øvrige regler for lejemålet står samlet i Lejeloven 2026.
Beregneren regner også en kritisk leje: den leje, hvor nettolejen kan bære lånet ved en fastforrentet rente plus bidrag og første års afdrag. Det er en tommelfingerregel, ikke en regel i lovgivningen eller fra Finanstilsynet.
Med eksemplets tal (5 % rente til reglen, 1,5 % bidrag og afdrag, i alt 7,98 %) kan nettolejen bære et lån på 1.310.257 kr., og eksemplet låner 1.440.000 kr. Med bidrag på 0,658 % bliver grænsen 1.464.796 kr.
Ofte stillede spørgsmål
Hvad er et godt afkast på en udlejningsejendom?
Der findes ikke en lovfæstet grænse. Hvad der er godt, afhænger af renten og af, hvor sikker lejen er. I eksemplet giver et bruttoafkast på 6,00 % et nettoafkast på 4,36 % og et cashflow på -129 kr. om måneden ved 4,2 % i rente, så se på cashflowet og egenkapitalforrentningen først.
Hvor meget skal jeg selv betale ved køb af udlejningsejendom?
Realkredit kan dække op til 80 % af værdien (realkreditlovens § 5). Finanstilsynets vejledning nævner 5 % af købesummen som en passende udbetaling, men reglerne siger ikke, om et rent udlejningskøb er et forbrugerkøb, så spørg banken. Tinglysning og advokat kommer oveni.
Kan jeg få realkreditlån til en udlejningslejlighed?
Ja, loven giver mulighed for det. Både ejerboliger til helårsbrug og private beboelsesejendomme til udlejning har en lånegrænse på 80 % efter realkreditlovens § 5, stk. 1. Om du får lånet, afgør realkreditinstituttet ud fra din økonomi og ejendommens nettoleje.
Hvad koster tinglysningen?
Skødet koster 1.850 kr. plus 0,6 % af købesummen. Pantebrevet koster 1.825 kr. plus 1,25 % af lånet for dokumenter anmeldt fra 1. januar 2026, og den procentvise del rundes op til hele 100 kr. På 2.400.000 kr. med et lån på 1.440.000 kr. er det 16.250 kr. og 19.825 kr.
Skal jeg betale ejendomsværdiskat af en investeringsejendom?
Nej, ikke hvis boligen udlejes erhvervsmæssigt, jf. ejendomsskattelovens § 3, stk. 3. Har du selv rådighed over boligen en del af året, betaler du for den periode. Grundskyld skal du betale uanset udlejning.
Hvordan beskattes overskuddet?
Køber du som privatperson, er overskuddet som udgangspunkt personlig indkomst med AM-bidrag, og renterne er kapitalindkomst. Kapitalafkastordningen og virksomhedsordningen er valg, du kan tage på oplysningsskemaet. Virksomhedsordningen kræver adskilt økonomi, så spørg en revisor, hvilken ordning der passer til dine tal.
Kilder
- Lov om realkreditlån og realkreditobligationer m.v., LBK nr. 1541 af 18. november 2025, § 5, stk. 1 (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2025/1541
- Bekendtgørelse om god skik for boligkredit, BEK nr. 1443 af 27. november 2025, § 2, nr. 2, og § 19, stk. 3, og Finanstilsynets vejledning VEJ nr. 9458 af 1. juni 2023 om forbruger, passende udbetaling og gældsfaktor (læst 21. og 22. oktober 2026): https://www.retsinformation.dk/eli/lta/2025/1443 og https://www.retsinformation.dk/eli/retsinfo/2023/9458
- Tinglysningsafgiftsloven, LBK nr. 307 af 13. marts 2025, §§ 2, 4 og 5 a, lov nr. 168 af 29. februar 2020, § 1, nr. 18, og § 10, stk. 5 (pantafgift 1,25 % fra 1. januar 2026), og Skattestyrelsens nyhed om satsen (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2025/307, https://www.retsinformation.dk/eli/lta/2020/168 og https://skat.dk/erhverv/afgifter-paa-varer-og-ydelser-punktafgifter/nyhedsbrev-afgifter/tinglysningsafgift-ny-afgiftssats-pr-1-januar-2026
- Danmarks Statistik, EJ56 og EJEN77 (ejendomssalg, 2026K2) og HUS1 (huslejeindeks, 2026K3), og Nationalbankens DNRNURI, nye realkreditudlån til husholdninger, august 2026 (læst 21. oktober 2026): https://api.statbank.dk/v1/tableinfo/EJ56?lang=da&format=JSON, https://api.statbank.dk/v1/tableinfo/EJEN77?lang=da&format=JSON, https://api.statbank.dk/v1/tableinfo?id=HUS1&lang=da&format=JSON og https://www.statistikbanken.dk/DNRNURI
- Skattestyrelsen, "Du udlejer en bolig, som du ikke selv bor i", og ejendomsskatteloven, lov nr. 678 af 3. juni 2023 med senere ændringer, §§ 3 og 4 (læst 21. oktober 2026): https://skat.dk/borger/bolig-og-ejendomme/udlejning-af-bolig/du-udlejer-en-bolig-som-du-ikke-selv-bor-i og https://www.retsinformation.dk/eli/lta/2023/678
- Ejendomsavancebeskatningsloven, LBK nr. 132 af 25. januar 2019, § 5 (læst 21. oktober 2026): https://www.retsinformation.dk/eli/lta/2019/132
Når boligen er købt, regner Ejendomsdrift brutto, netto og cashflow ud fra den leje, de udgifter og de lån, du selv taster, og årsoversigten til revisor, der samler tallene pr. bolig, hører til Pro. Kontoen er gratis med en bolig, og de første 14 dage er hele platformen åben uden kort. Se udlejningsprogrammet for private udlejere eller priserne.
Udarbejdet med AI-assistance og redaktionel gennemgang.
Artiklen er generel information og erstatter ikke juridisk rådgivning. Spørg en fagperson, før du handler på noget i en konkret sag.
Ejendomsdrift regner brutto, netto og cashflow ud fra den leje, de udgifter og de lån, du selv taster. Regn din egen bolig i den gratis afkastberegner, eller se demoen.
Fra artikel til arkiv
Det, artiklen beskriver, er dét, Ejendomsdrift er bygget til at holde styr på: kontrakter, flyttesyn, sager og dokumenter samlet på den bolig, de hører til.
14 dage gratis · Uden kort · En bolig gratis uden tidsgrænse · Ingen sletning, når prøven udløber